Ce que disent vraiment les indicateurs de valorisation, les comptes des géants de la tech et le prospectus d’Anthropic
El, actuaire – novembre 2026 ~ ÉCRIT PAR ELHADJ
Tout est parti d’une question d’investisseur, pas d’actuaire : si j’avais commencé à investir dans le S&P 500 en février 2000, au pire moment possible, où en serais-je aujourd’hui ? De fil en aiguille, ma réflexion a glissé vers une question beaucoup plus actuelle. Avec l’intelligence artificielle, est-on en train de revivre la bulle Internet ?
Ma réponse courte : non, ce n’est pas 1999. Mais le marché américain est valorisé comme si l’IA allait tenir toutes ses promesses, alors que le financement de ces promesses sera le plus tendu en 2027 et qu’un risque majeur reste presque absent des prix : la réaction fiscale des États.
Voici comment j’arrive à cette conclusion, chiffres à l’appui.
Investir au pire moment : l’exemple de 2000
Prenons le scénario le plus défavorable qu’on puisse imaginer. Un épargnant place 100 € par mois sur le S&P 500 à partir de février 2000, à quelques semaines du sommet de la bulle Internet, dividendes réinvestis et convertis en euros.
Il ne change rien et ne vend jamais. Voici ce que vaudrait son épargne, en ordre de grandeur (simulation simplifiée, sans frais ni fiscalité) :
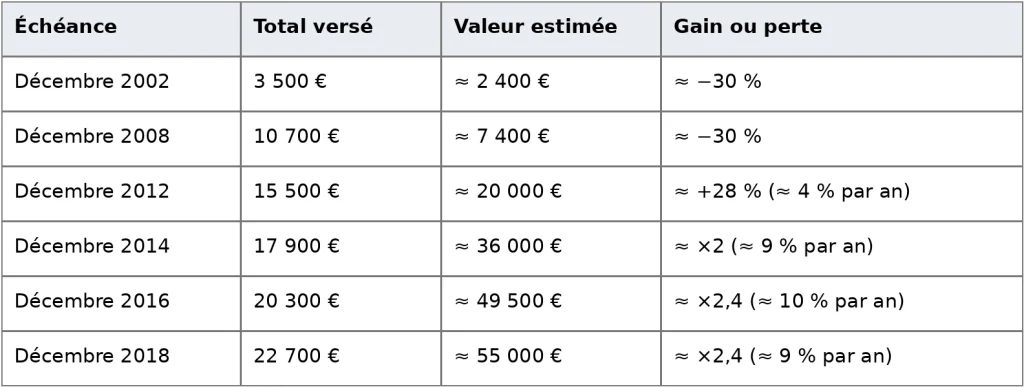
Pendant près de neuf ans, ce placement a été perdant. Fin 2008, après deux krachs, notre épargnant a perdu près d’un tiers de ce qu’il a versé, et c’est en général à ce moment-là qu’on abandonne.
Pourtant, ce sont ces années noires qui lui ont permis d’accumuler le plus de parts à bas prix. Quatre ans plus tard, il était gagnant. Fin 2018, son épargne valait environ 2,4 fois ce qu’il avait versé.
Deux remarques au passage.
D’abord, pour un investisseur en euros, le change pèse presque autant que l’indice : la chute de l’euro en 2014-2015 a nettement dopé la performance, alors que sa hausse entre 2002 et 2008 l’avait plombée. Ensuite, le « bon moment » compte moins qu’on ne le croit. Celui qui aurait attendu le point bas de mars 2009 aurait obtenu environ 13 % par an, mais il n’aurait eu fin 2018 qu’environ 23 000 € pour 11 800 € versés, soit moins de la moitié du capital de celui qui avait commencé au pire moment. La durée l’emporte sur le timing.
Je garde cette leçon en tête pour la suite : un investissement régulier et discipliné survit à une bulle.
Ce qui fait vraiment mal, c’est d’investir une grosse somme d’un coup au sommet, ou de vendre au creux.
Les indicateurs de 2026 face à 1999 et à leur moyenne
Revenons au présent. Quand on met côte à côte les principaux indicateurs de valorisation, leur niveau de la bulle Internet et leur moyenne historique, le tableau est plus nuancé que ce qu’on lit souvent.
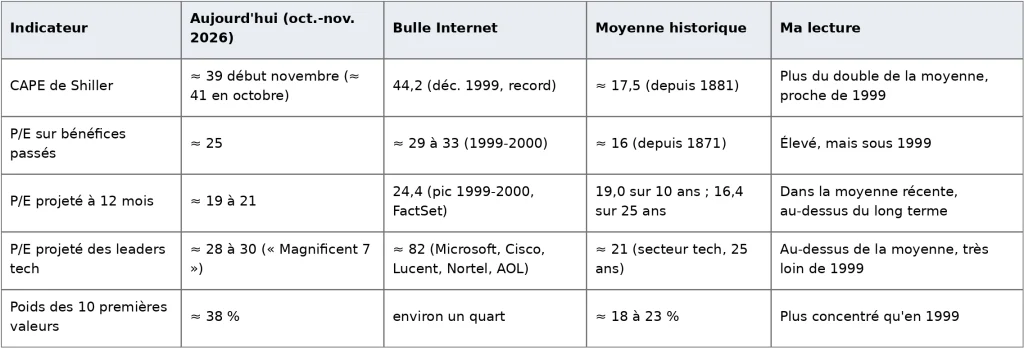
Seul le CAPE de Shiller est vraiment proche de 1999, à plus du double de sa moyenne de long terme.
Le P/E projeté, lui, est à peu près dans sa moyenne des dix dernières années, mais au- dessus de sa moyenne sur vingt-cinq ans : le marché n’est cher que si l’on prend du recul.
Ce qui m’interpelle le plus, c’est la concentration. Les dix premières capitalisations pèsent près de 38 % de l’indice, contre 18 à 23 % en temps normal, si bien qu’un ETF S&P 500 est beaucoup moins diversifié qu’il n’en a l’air.
Le CAPE, ou l’art de regarder dix ans en arrière
Le CAPE (Cyclically Adjusted Price-to-Earnings), imaginé par Robert Shiller, divise le prix de l’indice par la moyenne des bénéfices des dix dernières années, corrigés de l’inflation. L’idée est simple.
Le P/E classique se fait piéger par les cycles : en récession, les bénéfices s’effondrent et le marché paraît hors de prix alors que c’est souvent le moment d’acheter ; en haut de cycle, les bénéfices sont gonflés et le marché semble bon marché juste avant de corriger.
En lissant sur dix ans, on obtient une image plus stable.
Le CAPE ne dit rien du timing, mais il a un vrai pouvoir prédictif sur la décennie suivante :
historiquement, un CAPE autour de 40 a été suivi de rendements faibles, voire légèrement négatifs, sur dix ans. Une précision honnête s’impose toutefois.
Les statistiques « après un CAPE supérieur à 40 » reposent presque entièrement sur un seul épisode, 1999-2000. Elles parlent, mais l’échantillon est minuscule.
Pourquoi le CAPE et le P/E projeté racontent deux histoires
En 1999, tous les voyants étaient au rouge en même temps, parce que les prix montaient sans bénéfices. Aujourd’hui, les géants de la tech gagnent énormément d’argent, et de plus en plus :
les analystes attendaient une hausse des bénéfices par action de près de 30 % au troisième
trimestre 2026. Le P/E projeté intègre cette croissance. Le CAPE, lui, compare le prix à une décennie de bénéfices bien plus faibles.
Les deux ont raison. Le marché n’est pas cher si la croissance attendue se réalise, et il est très cher si elle ne se réalise pas. C’est d’ailleurs la limite du ratio PEG, parfois présenté comme « historiquement bas » : il ne vaut que ce que valent les prévisions qu’il contient.
D’où viendraient ces bénéfices ?
C’est la question qui m’a le plus travaillé. La croissance attendue porte surtout sur les bénéfices, bien plus que sur le chiffre d’affaires. Pour la justifier, les entreprises avancent trois arguments : vendre des services logiciels sur une infrastructure déjà construite, gagner en productivité grâce à leurs propres outils, et augmenter leurs prix auprès d’entreprises qui ne peuvent plus se passer de l’IA.
Ces arguments tiennent la route, mais ils laissent de côté un point essentiel : les coûts de l’A ne tendent pas vers zéro. Chaque réponse d’un modèle consomme du calcul et de l’électricité, et les usages « agentiques », plus longs, en consomment davantage. Un modèle de pointe est dépassé en quelques mois, il faut donc sans cesse en entraîner de nouveaux, toujours plus coûteux. Enfin, les puces vieillissent vite, alors que les grands acteurs ont allongé ces dernières années la durée d’amortissement comptable de leurs serveurs, à cinq ou six ans. Si leur durée de vie économique réelle est plus courte, les bénéfices d’aujourd’hui sont flattés, et la facture arrivera plus tard.
Le mur de 2027
Les montants investis n’ont aucun précédent. Selon S&P Global, six grands acteurs (Alphabet, Amazon, Meta, Microsoft, Oracle et SpaceX) sont passés de 470 milliards de dollars de dépenses d’investissement en 2025 à environ 870 milliards attendus en 2026, et à environ 1 300 milliards projetés pour 2027. Sur ces six, seul Microsoft dégagerait encore un flux de trésorerie disponible positif en 2027. Morgan Stanley anticipe pour 2027 une consommation de trésorerie proche de 600 milliards de dollars pour les grands clouds et les « neoclouds ». Et d’après une analyse de Reuters fondée sur le consensus LSEG, chaque dollar supplémentaire de flux de trésorerie d’exploitation entre 2025 et 2027 s’accompagnerait d’environ 1,57 dollar d’investissement supplémentaire.
Des entreprises qui incarnaient le modèle « léger en capital » deviennent des industries lourdes, financées de plus en plus par la dette et les contrats de location.
Ce n’est pas une bulle en soi. Mais c’est exactement le genre de situation où la moindre déception sur les revenus coûte très cher en bourse.
Anthropic : ce que dit vraiment le prospectus
Le prospectus d’introduction en bourse d’Anthropic (formulaire S-1 publié le 26 octobre 2026, amendé le 2 novembre) est une occasion rare de regarder de près les comptes d’un laboratoire d’IA.
À première lecture, les chiffres font peur : 104 milliards de dollars de perte nette sur les neuf premiers mois de 2026, pour 33,2 milliards de chiffre d’affaires.
Ma première intuition était qu’à charges constantes, il faudrait multiplier les revenus par quatre pour s’en sortir. Les comptes disent autre chose. Cette perte vient pour l’essentiel de la réévaluation des obligations convertibles et des dérivés, une charge comptable qui augmente mécaniquement avec la valorisation de l’entreprise. Sur le plan opérationnel, la perte n’est que d’environ 1,3 milliard de dollars sur neuf mois, avec un premier bénéfice d’exploitation au deuxième trimestre (+974 millions), suivi d’un retour à la perte au troisième (−567 millions).
L’activité est donc déjà proche de l’équilibre.
Le vrai sujet est ailleurs : environ 895 milliards de dollars d’engagements d’achats et de locations, presque entièrement liés au calcul et à l’infrastructure, sur des durées qui vont jusqu’à vingt ans. Le prospectus le reconnaît lui-même : les revenus sont surtout facturés à la consommation, sans engagement de long terme, alors que ces engagements devront être payés quel que soit l’usage. Il précise aussi que les usages agentiques consomment davantage de calcul, ce qui peut compliquer une tarification rentable. Tant que la croissance suit, le modèle tient. Si elle ralentit, les coûts fixes, eux, restent.
Le risque que le marché sous-estime : la taxation de l’IA
C’est, à mes yeux, le point le plus important de cet article, et celui dont on parle le moins dans les analyses de marché. Nos systèmes fiscaux reposent sur le travail. Aux États-Unis, l’impôt sur le revenu et les cotisations sociales représentent environ 85 % des recettes fiscales fédérales. En France, les cotisations assises sur les salaires financent les retraites, l’assurance maladie et le chômage. Si l’IA remplace massivement des emplois qualifiés, ces recettes baissent immédiatement, alors que l’impôt sur les bénéfices supplémentaires des entreprises n’arrivera que plus tard, et peut-être pas du tout.
Il y a aussi une asymétrie que tout gouvernement en manque de recettes finira par corriger.
Embaucher un salarié coûte des cotisations sociales. Payer un abonnement à un modèle d’IA
est une charge déductible, sans cotisation. Autrement dit, notre fiscalité subventionne de fait l’automatisation.
Le débat a déjà commencé
Au départ, je pensais que c’était un débat d’universitaires. En creusant, j’ai découvert que plusieurs élus américains ont déjà déposé des textes ces derniers mois. L’un prévoit une taxe de quelques pour cents sur le chiffre d’affaires des laboratoires d’IA, avec un taux qui monterait en même temps que le chômage. Bernie Sanders va beaucoup plus loin et voudrait imposer aux plus gros acteurs une taxe exceptionnelle de 50 %, payée en actions.
Et ces textes viennent tous du camp qui vient de remporter largement les élections de mi-mandat : les
démocrates prendront le contrôle de la Chambre et du Sénat en janvier 2027.
Cela ne veut pas dire qu’une taxe passera demain. Donald Trump garde son droit de veto jusqu’en 2029, et les démocrates n’ont pas les deux tiers des sièges nécessaires pour le contourner.
La proposition de Sanders reste aussi très radicale, y compris dans son propre camp.
Mais le rapport de force a changé : ces idées vont pouvoir faire l’objet d’auditions, de votes et de négociations, au lieu de rester dans un tiroir.
Et si l’élection présidentielle de 2028 confirme la tendance, la question ne sera plus de savoir si l’IA sera taxée, mais comment.
En France, le sujet avance à petits pas. Une proposition de loi déposée fin 2025 voudrait faire cotiser les entreprises qui remplacent des salariés par des machines ou de l’IA, et des amendements dans le même esprit ont été déposés pendant le débat budgétaire.
Rien de tout cela n’est en vigueur à ma connaissance. Mais vu l’état de nos comptes sociaux, j’ai du mal à croire que ce débat restera longtemps théorique.
Ce qui m’a le plus surpris, c’est de voir des figures de la tech reprendre l’idée à leur compte.
Bill Gates plaide de nouveau pour taxer l’usage de l’IA et des robots, au motif que la fiscalité actuelle pousse à remplacer les salariés par des machines.
OpenAI elle-même a défendu des taxes sur l’automatisation pour financer la protection sociale. Quand les premiers concernés en parlent eux-mêmes, c’est que le sujet n’est plus marginal.
Ce que ça coûterait aux entreprises de l’IA
Faisons un calcul simple. Une taxe de 3 % sur le chiffre d’affaires d'Anthropic lui aurait coûté environ 1 milliard de dollars sur les neuf premiers mois de 2026, soit à peu près sa perte d’exploitation sur la période. Pour une entreprise rentable qui dégage 30 % de marge, une taxe de 10 % qu’elle ne pourrait pas répercuter sur ses clients amputerait son résultat d’un tiers.
Sa valeur en bourse suivrait le même chemin.
Le plus gênant, c’est que la taxe frapperait deux fois. Son but est justement de rendre l’A moins avantageuse que le travail humain.
Elle réduirait donc les marges, mais aussi la vitesse d’adoption sur laquelle reposent toutes les prévisions de croissance.
Et la répercuter sur les clients ne serait pas si simple, vu la guerre des prix que se livrent déjà les laboratoires.
Deux choses me font penser que ce risque est sérieux. D’abord, une taxe qui augmente avec le chômage tomberait au pire moment, quand l’économie ralentit et que les marchés sont déjà nerveux. Ensuite, l’Europe importe l’essentiel de son IA des États-Unis, et il est toujours plus facile de taxer un service étranger que ses propres entreprises. La France l’a déjà fait en 2019 avec sa taxe sur les services numériques.
Reste à savoir quand. Tout dépendra de la visibilité des pertes d’emplois.
Aux États-Unis, plus de 112 000 annonces de suppressions de postes ont été attribuées à l’A sur les sept premiers
mois de 2026, mais le chômage restait bas cet été, autour de 4 %. On n’y est donc pas encore.
C’est là que le raisonnement devient intéressant : plus l’IA réussira à remplacer le travail, ce qui est précisément le scénario que le marché achète aujourd’hui, plus la pression pour la taxer sera forte. Le succès de l’IA porte en lui sa propre limite. Les cours intègrent ce succès, pas sa facture fiscale.
2027 : notre 1999 ou notre 2000 ?
Le parallèle est tentant. De 1995 à 1999, on a construit les réseaux dans l’euphorie, puis le marché s’est retourné en mars 2000. Transposé à l’IA, avec la construction des centres de données entre 2023 et 2026, 2027 ressemblerait plutôt à 1999 : l’année de l’accélération finale, des introductions en bourse spectaculaires et de la peur de rater la hausse. Les grandes introductions de 2026 vont dans ce sens.
Je me méfie pourtant de toute prévision datée. Aucune probabilité sérieuse ne peut être attribuée à une année d’éclatement. Les bulles ne suivent pas de calendrier, et ce cycle pourrait tout aussi bien ressembler à celui des chemins de fer au XIXe siècle, beaucoup plus long. Même un nouveau record du CAPE n’a rien d’automatique : pour passer d’environ 39 à 44,2, les prix doivent progresser d’environ 14 % de plus que la moyenne décennale des
bénéfices réels, qui augmente elle-même rapidement quand les profits sont élevés.
Plutôt que de parier sur une date, je préfère surveiller quelques signaux, en commençant par celui qui me paraît le plus sous-estimé :
● La taxation de l’IA : l’avancée des projets de loi aux États-Unis et en France, ce que le nouveau Congrès démocrate en fera, la place du sujet dans la présidentielle américaine de 2028, et son déclencheur naturel, le chômage des cadres et des jeunes diplômés.
● Le rapport entre les dépenses d’investissement des grands clouds et leurs flux de trésorerie d’exploitation, et la part financée par la dette.
● La croissance des revenus cloud et IA comparée à celle des investissements.
● Les révisions à la baisse des bénéfices attendus pour 2027 et 2028, qui feraient remonter le P/E projeté sans que les prix bougent.
● Les changements de durée d’amortissement et les dépréciations d’équipements informatiques.
● L’accueil réservé aux introductions en bourse et l’état du crédit accordé aux entreprisesde l’IA.
Ce que j’en retiens en tant qu’investisseur
La première leçon vient de l’exemple de 2000 : la discipline vaut mieux que la prédiction. Un investissement régulier traverse une bulle, à condition de tenir dans la durée et de ne pas vendre au creux.
La deuxième est de revoir ses attentes à la baisse. Avec un CAPE proche de 40, il serait imprudent de projeter les rendements des quinze dernières années sur la décennie qui vient.
La troisième est de regarder sa concentration réelle : un ETF S&P 500 est aujourd’hui très exposé à une poignée de valeurs liées à l’IA, et une diversification géographique, sectorielle ou par une pondération égale réduit cette dépendance. La quatrième est d’intégrer le risque fiscal dans ses scénarios, au même titre que le risque de marché : une partie de la valeur promise par l’A pourrait revenir aux États plutôt qu’aux actionnaires. Enfin, pour un investisseur en euros, l’évolution de l’EUR/USD peut ajouter ou retirer plusieurs points de performance par an.
Ce n’est pas un détail.
Pour conclure
La comparaison avec 1999 est à la fois juste et trompeuse. Trompeuse, parce que les leaders d’aujourd’hui sont rentables et que leurs multiples n’ont rien à voir avec ceux de l’époque. Juste, parce que le prix payé par le marché suppose que des investissements sans précédent se transformeront en profits dans les délais prévus, au moment même où leur financement se tend et où les flux de trésorerie se dégradent.
En 2000, le problème était l’absence de bénéfices. Le risque aujourd’hui serait double : une croissance des bénéfices seulement bonne au lieu d’exceptionnelle, et une part de ces bénéfices captée par l’impôt dès que les pertes d’emplois deviendront visibles. Face à cela, je ne vois ni raison de fuir, ni raison de s’emballer, mais de bonnes raisons de choisir une stratégie qui reste raisonnable dans tous ces scénarios.
Note de méthode
Les montants de la première partie proviennent d’une simulation simplifiée, fondée sur les rendements annuels du S&P 500 dividendes réinvestis et les cours EUR/USD de fin d’année.
Ce sont des ordres de grandeur, hors frais et fiscalité. Les indicateurs de valorisation et les données d’entreprises sont ceux publiés entre juillet et début novembre 2026 et évoluent en permanence ; les moyennes historiques dépendent de la période retenue, indiquée dans le tableau. Les montants de taxe sont des illustrations arithmétiques, pas des prévisions.
Cet article ne constitue pas un conseil en investissement.
ARTICLE ÉCRIT PAR ELHADJ LE 06/11/2026
Sources
● Multpl (données Robert Shiller), CAPE et P/E actuels et moyennes historiques
● Finnovate, CAPE de Shiller en octobre 2026 et concentration du S&P 500
● Motley Fool, rendements après un CAPE supérieur à 40
● FactSet Earnings Insight, moyennes du P/E projeté (juin 2026)
● FactSet Earnings Insight, pic de 24,4 et moyenne sur 25 ans
● FactSet, P/E projeté du secteur technologique et moyenne sur 25 ans
● Données FactSet d’octobre 2026 (University of Delaware)
● UBS, P/E des leaders de 1999 face aux « Magnificent 7 »
● Yahoo Finance / S&P , Dow Jones Indices, poids historique des 10 premières valeurs
● Motley Fool / SP Global, investissements et flux de trésorerie 2027
● Morgan Stanley, consommation de trésorerie 2027 (Crypto Briefing)
● Reuters / LSEG, investissements et flux de trésorerie (Khaleej Times)
● Anthropic, S-1 amendé (Let’s Data Science)
● Anthropic, S-1 initial, usages agentiques et remises concurrentes (AlphaSense)
● Brookings / Tax Policy Center, part du travail dans les recettes fédérales : lien
● Projet H.R. 10044 et proposition Sanders, chiffres Challenger et BLS (AI2Work)
● Fortune, projets de taxe sur l’IA et position de Bill Gates (Allwork)
● Bloomberg Government, projet du sénateur Gallego
● AP / PBS, victoire démocrate aux élections de mi-mandat 2026
● PYMNTS, proposition d’OpenAI
● Sénat, amendement « taxe sur les robots » au projet de loi de finances pour 2026
● Assemblée nationale, proposition de loi n° 1930