l’action est-elle redevenue achetable après la forte correction ?
Publié le 5 octobre 2026 – Power-Trade
Hermès fait partie de ces entreprises que de nombreux investisseurs rêvent de posséder… mais rarement à n’importe quel prix.
Pendant des années, le marché a accordé au groupe français une prime de valorisation considérable en raison de la puissance de sa marque, de sa croissance, de ses marges exceptionnelles et de la rareté organisée de ses produits.
Mais en 2026, la situation boursière a sensiblement changé.
Après avoir atteint des niveaux de valorisation extrêmement élevés, l’action Hermès a fortement corrigé et évolue désormais autour de 1 350 €. Le titre a perdu près de 40 % depuis le début de l’année, dans un contexte de ralentissement du marché mondial du luxe et surtout d’interrogations sur la demande chinoise.
La question devient donc intéressante :
Hermès est-elle simplement une entreprise extraordinaire qui reste encore trop chère, ou la correction commence-t-elle à offrir une véritable opportunité d’investissement ?
HERMÈS : BIEN PLUS QU’UNE MARQUE DE LUXE
Fondée en 1837, Hermès s’est construite autour d’un modèle très différent de celui de nombreux grands groupes du luxe.
Le groupe ne cherche pas à maximiser les volumes.
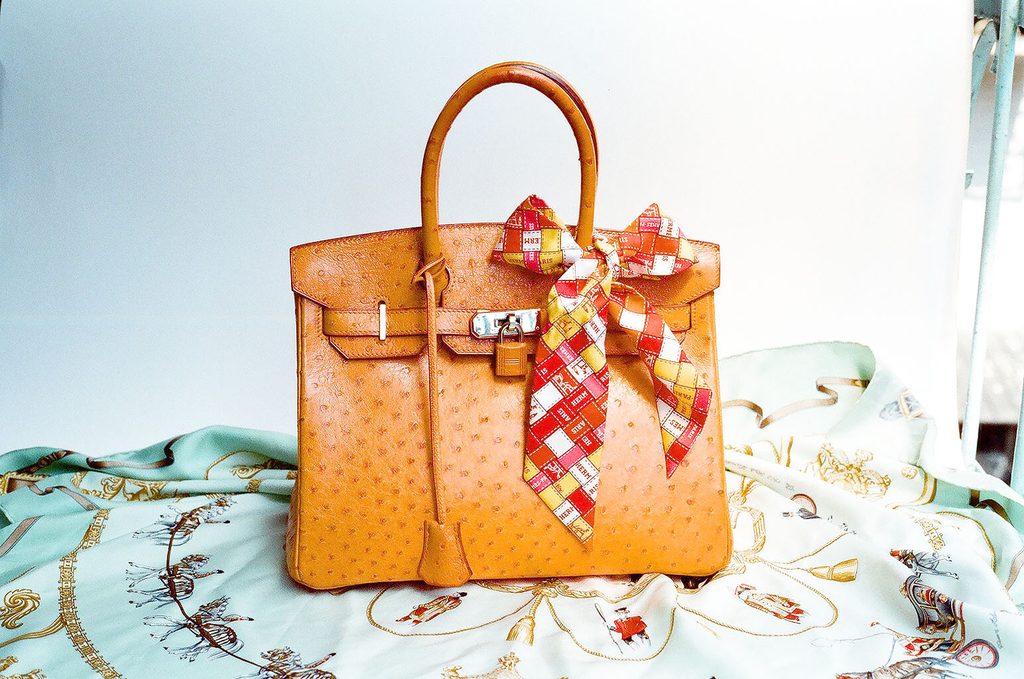
Sa stratégie repose au contraire sur la rareté, l’exclusivité, le savoir-faire artisanal et une très forte maîtrise de sa distribution.
Les sacs Birkin et Kelly en sont évidemment les symboles les plus connus, mais Hermès est aujourd’hui présent dans de nombreux métiers :
- Maroquinerie et sellerie
- Prêt-à-porter et accessoires
- Soie et textiles
- Horlogerie
- Parfums et beauté
- Bijouterie
- Arts de la maison
La maroquinerie reste néanmoins le véritable moteur économique du groupe.
Cette capacité à maintenir une demande très supérieure à l’offre constitue probablement l’un des plus importants avantages concurrentiels d’Hermès.
DES RÉSULTATS ENCORE EXCEPTIONNELS
Le premier semestre 2026 montre parfaitement la qualité du modèle économique.
Hermès a réalisé 8,163 milliards d’euros de chiffre d’affaires, contre 8,034 milliards un an auparavant.
La progression n’est donc que de 1,6 % en données publiées, mais elle atteint 6,1 % à taux de change constants.
La différence est importante : les effets de change pénalisent fortement les chiffres publiés.
Le résultat opérationnel courant atteint pour sa part 3,351 milliards d’euros.
Cela représente une marge opérationnelle courante de : 41 %
Un niveau extrêmement élevé, y compris pour l’industrie du luxe.
Autrement dit, pour 100 € de chiffre d’affaires, Hermès génère environ 41 € de résultat opérationnel courant.
Peu d’entreprises mondiales affichent une telle rentabilité.
UNE MACHINE À GÉNÉRER DU CASH
La solidité du bilan constitue également l’une des grandes forces d’Hermès.
À la fin juin 2026, le groupe disposait d’environ : 12,926 milliards d’euros de trésorerie nette retraitée.
Le cash-flow disponible ajusté du premier semestre atteint quant à lui : 2,182 milliards d’euros.
Hermès dispose donc d’une puissance financière considérable.
La société n’a pas besoin d’un endettement important pour financer son développement et peut continuer à investir dans ses capacités de production, son réseau de magasins et ses artisans.
Cette situation réduit considérablement le risque financier.
2025 AVAIT DÉJÀ ÉTÉ UNE ANNÉE TRÈS SOLIDE
Pour remettre les chiffres actuels en perspective, Hermès avait réalisé en 2025 :
16,002 milliards € de chiffre d’affaires
pour : 6,569 milliards € de résultat opérationnel courant.
La marge opérationnelle avait atteint 41 %, contre 40,5 % en 2024.
Le bénéfice net publié s’était élevé à environ 4,52 milliards d’euros.
Mais ce résultat avait été pénalisé par la contribution exceptionnelle imposée aux grandes entreprises françaises.
Hors cet élément exceptionnel, le bénéfice net ajusté atteignait environ : 4,86 milliards d’euros.
Cela confirme une caractéristique essentielle du dossier Hermès : malgré sa taille, l’entreprise conserve une rentabilité que l’on rencontre habituellement chez des sociétés beaucoup plus petites bénéficiant d’une niche extrêmement protégée.
UNE CROISSANCE IMPRESSIONNANTE SUR DIX ANS
Il faut également regarder Hermès sur une période longue.
Entre 2015 et 2025, le chiffre d’affaires est passé d’environ : 4,8 milliards € à 16 milliards €.
Sur dix ans, la croissance annualisée du chiffre d’affaires ressort ainsi à environ : +12,7 % par an.
La progression du bénéfice est encore plus impressionnante.
Sur cette même période, le résultat net a enregistré une croissance annualisée d’environ : +16,6 % par an.
C’est cette combinaison entre croissance, marges, génération de cash et visibilité qui explique pourquoi les investisseurs ont historiquement accepté de payer une prime considérable pour posséder l’action Hermès.
MAIS LA CHINE DEVIENT LE PRINCIPAL POINT DE VIGILANCE
Le problème n’est donc pas réellement l’entreprise.
Le problème concerne davantage le rythme futur de sa croissance et le prix que les investisseurs sont prêts à payer pour cette croissance.
La Chine constitue aujourd’hui l’un des principaux sujets d’inquiétude.
La reprise de la consommation de luxe chinoise reste insuffisante et Hermès n’échappe pas totalement au ralentissement.
Au deuxième trimestre 2026, la croissance des ventes est restée positive, mais le marché espérait une accélération plus franche.
La zone Asie-Pacifique hors Japon n’a progressé que modestement.
Pour une entreprise valorisée historiquement sur des multiples extrêmement élevés, une croissance de 5 ou 6 % n’est évidemment pas perçue de la même manière qu’une croissance de 15 ou 20 %.
C’est précisément ce changement d’anticipations qui explique en grande partie la correction boursière.
LA MAROQUINERIE RESTE LE JOYAU DU GROUPE
Le point rassurant vient de la maroquinerie.
Cette activité représente près de la moitié des ventes d’Hermès et continue de bénéficier d’une demande structurellement très forte.
Les capacités de production constituent même l’une des principales contraintes du groupe.
Hermès développe régulièrement de nouvelles maroquineries afin d’augmenter progressivement sa production.
Mais la société refuse de sacrifier la qualité pour accélérer brutalement les volumes.
C’est un élément essentiel du modèle.
Hermès préfère perdre quelques ventes à court terme plutôt que de banaliser ses produits.
Cette stratégie entretient la rareté et protège probablement la valeur de la marque à très long terme.
LE « PRICING POWER » D’HERMÈS EST EXCEPTIONNEL
Hermès possède également un avantage particulièrement recherché par les investisseurs :
un pouvoir de fixation des prix considérable.
La clientèle capable d’acheter des sacs à plusieurs milliers, voire plusieurs dizaines de milliers d’euros, est naturellement moins sensible aux hausses de prix que le consommateur moyen.
La rareté de certains produits renforce encore ce phénomène.
Hermès peut donc régulièrement augmenter ses tarifs sans provoquer de destruction massive de la demande.
Dans un environnement inflationniste, c’est une qualité particulièrement importante.
UN DIVIDENDE EN PROGRESSION… MAIS UN RENDEMENT TRÈS FAIBLE
Au titre de l’exercice 2025, Hermès a versé un dividende ordinaire de :
18 € par action
contre :
16 € en 2024
15 € en 2023
13 € en 2022
8 € en 2021.
La progression est remarquable.
En revanche, autour d’un cours de 1 350 €, le rendement du dividende n’est que d’environ : 1,3 %.
Hermès n’est donc clairement pas une valeur à acheter pour son rendement.
L’investisseur achète avant tout la croissance et la qualité exceptionnelle de l’entreprise.
LA GRANDE QUESTION : LA VALORISATION
C’est probablement ici que se situe tout le débat.
Autour de 1 350 €, la capitalisation boursière d’Hermès reste proche de 143 milliards d’euros.
En utilisant le bénéfice net ajusté 2025 d’environ 4,86 milliards d’euros, le titre se négocie encore autour de :
29 à 30 fois les bénéfices ajustés 2025.
Nous sommes donc très loin d’une action véritablement « bon marché ».
Mais il faut également comparer ce multiple avec la qualité intrinsèque de l’entreprise.
Une société affichant une marge opérationnelle de 41 %, pratiquement 13 milliards d’euros de trésorerie nette, une marque mondialement reconnue et une croissance historique du bénéfice supérieure à 15 % par an mérite évidemment une prime par rapport au marché.
La vraie question est donc :
quelle prime sommes-nous prêts à payer ?
POURQUOI L’ACTION A-T-ELLE AUTANT BAISSÉ ?
La correction ne vient pas d’un effondrement du modèle économique.
Elle vient principalement d’une contraction des multiples de valorisation.
Lorsque le marché accepte de payer 50, 60 voire davantage de fois les bénéfices pour une entreprise, il anticipe une croissance presque parfaite.
Le moindre ralentissement peut alors provoquer une forte baisse du cours, même lorsque l’entreprise continue à gagner beaucoup d’argent.
C’est exactement le risque des valeurs dites de « grande qualité ».
Une excellente société peut constituer un mauvais investissement si elle est achetée beaucoup trop cher.
À l’inverse, une forte correction peut progressivement transformer une excellente entreprise en opportunité.
LES POINTS FORTS D’HERMÈS
Le dossier conserve des qualités extrêmement rares.
Une marque exceptionnelle : Hermès possède l’une des marques les plus puissantes et les plus désirables au monde.
Des marges hors normes : une marge opérationnelle autour de 41 % procure une capacité de résistance considérable.
Une situation financière exceptionnelle : près de 13 milliards d’euros de trésorerie nette.
Une rareté organisée : Hermès ne cherche pas à satisfaire immédiatement toute la demande.
Un pricing power considérable : le groupe peut régulièrement augmenter ses prix.
Une clientèle très haut de gamme : celle-ci est moins sensible aux cycles économiques classiques.
Une croissance historique remarquable : le chiffre d’affaires et surtout les bénéfices ont progressé très fortement sur longue période.
LES RISQUES À SURVEILLER
Aucune entreprise n’est sans risque.
Pour Hermès, nous surveillerons particulièrement :
La Chine. Une faiblesse prolongée de la consommation chinoise pourrait peser sur la croissance.
La valorisation. Même après la baisse, Hermès reste valorisée avec une prime importante.
Les devises. Les mouvements de change peuvent fortement influencer la croissance publiée.
Le ralentissement mondial du luxe. Hermès résiste mieux que beaucoup de concurrents, mais n’est pas totalement immunisée.
Les attentes du marché. Plus une entreprise est considérée comme exceptionnelle, moins les investisseurs tolèrent la moindre déception.
POWER-TRADE : NOTRE LECTURE DU DOSSIER
Hermès présente aujourd’hui une situation assez fascinante.
L’entreprise reste exceptionnelle tandis que l’action est devenue beaucoup moins chère.
Ce sont deux choses différentes.
À 2 000 €, 2 500 € ou davantage, il fallait intégrer dans le cours des hypothèses de croissance extrêmement exigeantes.
Autour de 1 350 €, le débat devient nettement plus intéressant.
Nous ne sommes toujours pas face à une action décotée au sens classique du terme. Hermès conserve une prime importante et celle-ci est en grande partie justifiée par la qualité de son modèle économique.
Mais après une correction de près de 40 % depuis le début de l’année, le rapport rendement/risque commence à devenir beaucoup plus intéressant pour l’investisseur de long terme.
Notre approche Power-Trade consistera toutefois à ne pas acheter uniquement parce qu’un titre a fortement baissé.
Nous rechercherons également une confirmation graphique du retournement de tendance.
Une entreprise exceptionnelle peut continuer à baisser tant que les vendeurs contrôlent le marché.
Le fondamental nous permet de déterminer quoi acheter.
L’analyse graphique doit nous aider à déterminer quand acheter.
CANALYSE GRAPHIQUE
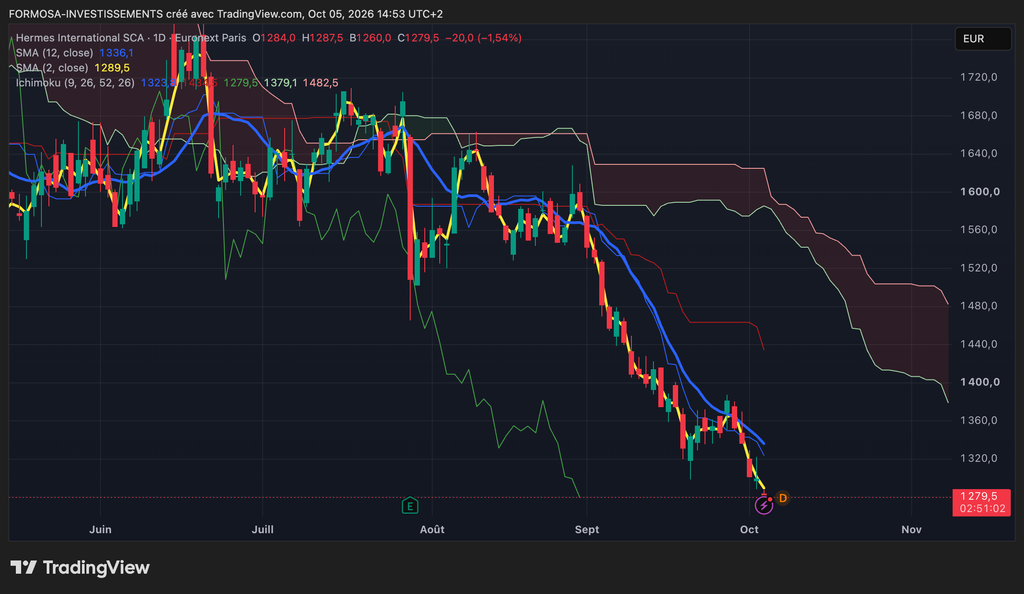
Ichimoku ci-dessous est toujours vendeur.
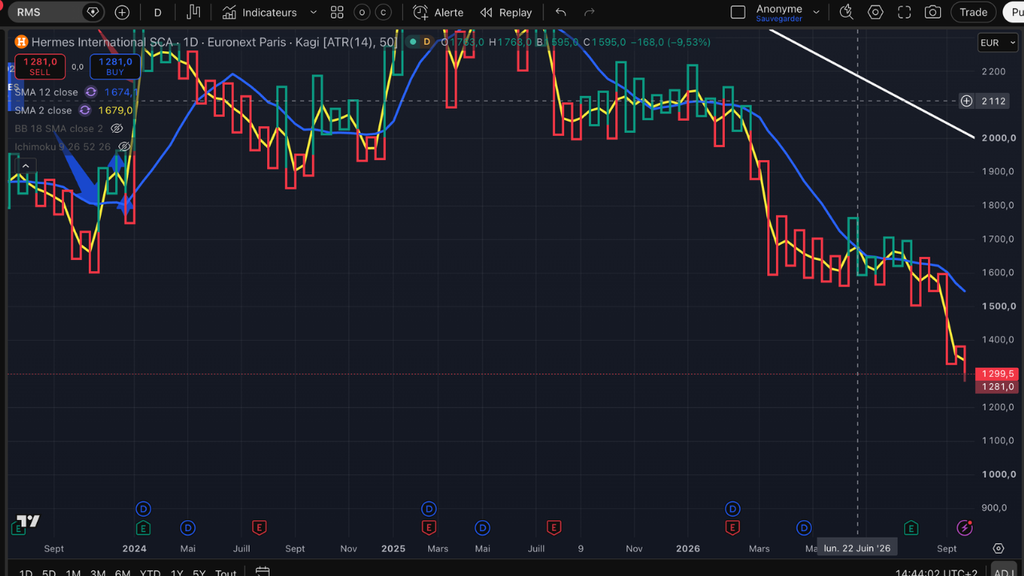
KAGI ici-dessous lui aussi est vendeur.
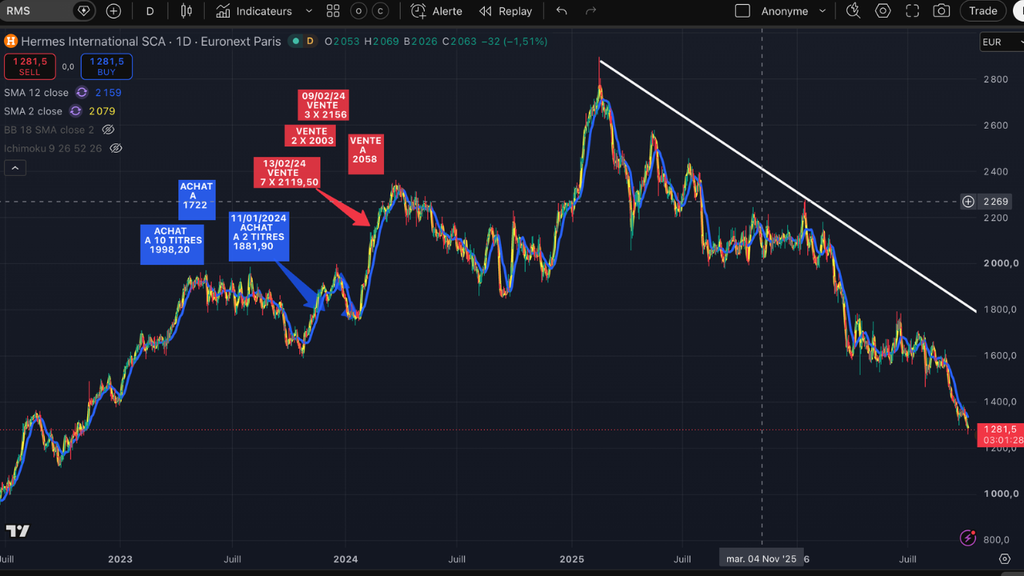
Les moyennes 2 jours/12 jours sont à la vente aussi et on observera qu’à Power-Trade nous avions fait des achats à 1722 €, 1988,20 € et 1881,90 € et revendu en swing trading à 2058 €, 2119,50 € et 2156 €.
Aujourd’hui Hermes est affiché à 1281 € soit environ 38 % en dessous de la moyenne de nos dernières ventes sur ce titre.
CONCLUSION
Hermès réunit presque toutes les caractéristiques que nous recherchons dans une entreprise de très grande qualité :
croissance, marges exceptionnelles, trésorerie abondante, marque mondiale, pricing power et avantage concurrentiel extrêmement difficile à reproduire.
Le principal défaut du dossier reste sa valorisation.
Mais après la forte correction de 2026, ce défaut devient progressivement moins important.
Nous surveillerons donc désormais très attentivement Hermès.
Car si les résultats continuent de progresser et que le graphique nous donne un véritable signal de retournement,
Hermès pourrait redevenir l’un des dossiers les plus intéressants du CAC 40 pour un investissement de long terme ou sur un prochain signal d’achat.
À suivre de très près sur Power-Trade.
Si vous souhaitez bénéficier de nos achats et ventes en temps réel sur notre Discord… Passez premium, Pro ou Expert.
Avertissement
Cet article reflète notre analyse à la date de publication. Il ne constitue ni une recommandation personnalisée d’achat ou de vente, ni un conseil en investissement.
Chaque investisseur doit effectuer ses propres recherches avant toute décision d’investissement.
Article écrit par Patrick GUIBOUD-RIBAUD le 05 octobre 2026
