PLUS DE 8 % DE RENDEMENT POUR FINANCER LES ENTREPRISES DE TECHNOLOGIE ET DE SANTÉ ?
Lorsqu’on recherche des actions américaines capables de distribuer un rendement élevé, on pense généralement aux REIT, aux pipelines ou à certaines valeurs de l’énergie.
Mais il existe aux États-Unis une autre catégorie de sociétés particulièrement intéressante pour les investisseurs à la recherche de revenus : les BDC, ou Business Development Companies.
Parmi elles, une société mérite selon nous une attention particulière :
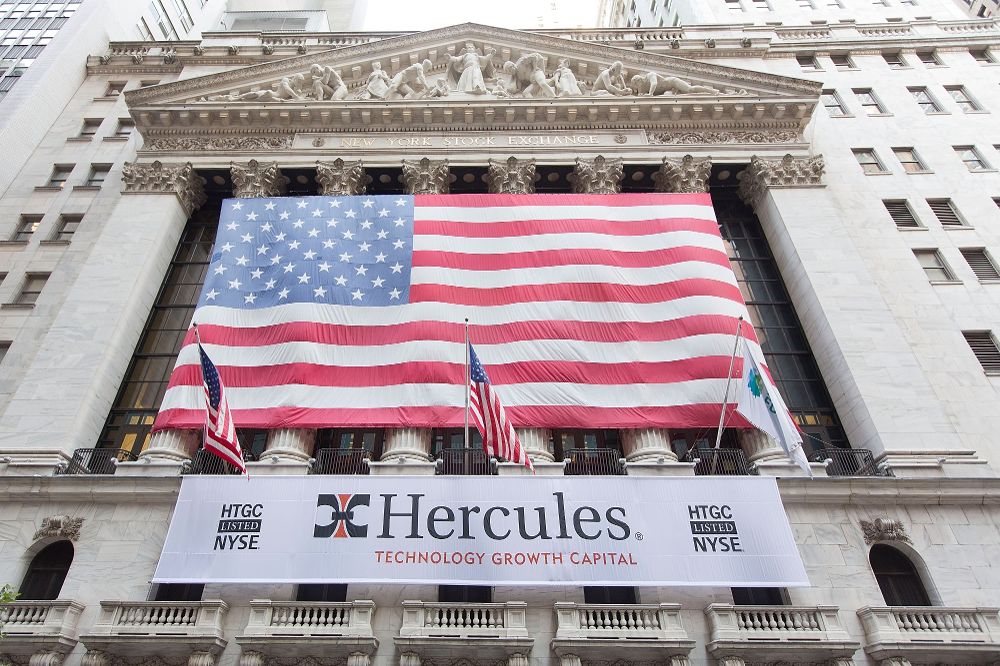
HERCULES CAPITAL – NYSE : HTGC
Hercules Capital présente une combinaison assez originale : elle permet de s’exposer indirectement à des entreprises innovantes de la technologie et des sciences de la vie, tout en bénéficiant d’une importante distribution de revenus.
Mais un rendement élevé n’est jamais gratuit.
Regardons donc comment fonctionne Hercules Capital, d’où proviennent ses revenus et quels sont les risques à connaître avant de s’intéresser au titre.
HERCULES CAPITAL, C’EST QUOI EXACTEMENT ?
Hercules Capital est une société financière américaine créée en 2003 et cotée à la Bourse de New York depuis 2005 sous le code HTGC.
Il s’agit d’une Business Development Company, ou BDC.
Les BDC ont été créées aux États-Unis pour permettre notamment aux investisseurs cotés d’accéder au financement d’entreprises privées américaines.
Hercules s’est spécialisée dans un créneau très particulier : la venture debt.
Plutôt que d’acheter directement des participations dans des start-up, Hercules leur prête de l’argent.
Elle cible principalement des entreprises en forte croissance soutenues par des fonds de venture capital ou de private equity, notamment dans deux grands domaines : la technologie et les sciences de la vie.
Depuis sa création, la plateforme Hercules a engagé plus de 28 milliards de dollars auprès de plus de 700 entreprises.
Elle revendique aujourd’hui plus de 6 milliards de dollars d’actifs sous gestion.
Hercules est devenue l’un des acteurs majeurs américains du financement non bancaire des entreprises innovantes.
MAIS QU’EST-CE QUE LA « VENTURE DEBT » ?
C’est probablement le point le plus important pour comprendre Hercules Capital.
Imaginons une entreprise de biotechnologie ou de logiciels qui vient de lever 100 millions de dollars auprès de fonds de capital-risque.
Elle souhaite poursuivre son développement mais ne veut pas immédiatement réaliser une nouvelle augmentation de capital, qui diluerait ses actionnaires.
Elle peut alors emprunter.
C’est ici qu’intervient Hercules Capital.
Hercules lui accorde un financement, généralement sous forme de dette senior sécurisée.
L’entreprise obtient les capitaux nécessaires à son développement et Hercules perçoit en contrepartie des intérêts élevés.
C’est donc une manière indirecte de participer au financement de l’économie de l’innovation sans prendre exactement le même risque qu’un actionnaire de start-up.
Hercules se situe plus haut dans la structure du capital puisqu’elle intervient principalement comme créancier.
UN MODÈLE QUI GÉNÈRE BEAUCOUP DE REVENUS
Les derniers résultats publiés par Hercules sont particulièrement solides.
Au premier semestre 2026, la société a enregistré un record de : 290,7 millions de dollars de revenus d’investissement.
C’est une progression de 13,1 % par rapport au premier semestre 2025.
Le Net Investment Income, que l’on pourrait rapprocher du bénéfice provenant de l’activité d’investissement d’une BDC, atteint :
181 millions de dollars sur six mois, soit une progression de 8,9 % sur un an.
Sur le seul deuxième trimestre 2026, Hercules a généré :
149,1 millions de dollars de revenus d’investissement
et
92,9 millions de dollars de Net Investment Income.
Le NII ressort à 0,50 $ par action.
C’est particulièrement important lorsque l’on s’intéresse au dividende.
UN DIVIDENDE DE 0,47 $ AU DEUXIÈME TRIMESTRE
Hercules Capital a distribué pour le deuxième trimestre : 0,47 $ par action.
Mais il faut regarder la composition de cette distribution.
Elle comprend :
0,40 $ de dividende de base
0,07 $ de distribution supplémentaire.
Autrement dit, il ne faut pas considérer automatiquement la totalité des 0,47 $ comme un dividende récurrent garanti.
La politique de distribution d’Hercules est variable et vise à redistribuer approximativement 90 à 100 % de son revenu imposable trimestriel ou annuel.
C’est une différence fondamentale avec une société classique qui chercherait à augmenter son dividende ordinaire de manière parfaitement régulière.
LE DIVIDENDE DE BASE EST BIEN COUVERT
C’est probablement l’un des chiffres les plus intéressants des résultats du deuxième trimestre.
Hercules a généré 0,50 $ de NII par action
pour un dividende de base de 0,40 $.
Le dividende de base est donc couvert à 125 %.
La société disposait également, à la fin du deuxième trimestre, de 171,7 millions de dollars de bénéfices non distribués, soit environ 0,92 $ par action sur la base du nombre d’actions en circulation en fin de période.
Ce matelas peut contribuer à financer de futures distributions supplémentaires.
1,41 $ DÉJÀ DISTRIBUÉ EN 2026
Autre chiffre intéressant :
à la fin du deuxième trimestre, Hercules avait déclaré 1,41 $ par action de distributions depuis le début de l’année 2026.
Pour l’investisseur qui recherche des revenus, c’est évidemment l’une des principales attractions du titre.
Mais il faut toujours garder une règle à l’esprit :
un rendement élevé ne doit jamais constituer, à lui seul, une raison d’acheter une action.
Il faut d’abord comprendre comment ce dividende est financé.
UNE CROISSANCE TOUJOURS TRÈS IMPORTANTE
Et c’est ici que les derniers résultats deviennent intéressants.
Au premier semestre 2026, Hercules a réalisé :
2,74 milliards de dollars de nouveaux engagements en dette et en capital.
C’est un record et une progression de 35,6 % sur un an.
Les financements effectivement réalisés atteignent :
1,35 milliard de dollars, également un record semestriel.
Au deuxième trimestre seulement, Hercules a enregistré :
927,3 millions de dollars de nouveaux engagements
et
647,5 millions de dollars de financements.
La société continue donc à trouver de nombreuses opportunités de financement.
UN ROE DE 16,8 %
Hercules affichait au deuxième trimestre 2026 un Return on Average Equity de 16,8 % calculé sur le NII*
(Net Interest Income (NII) : C’est la marge nette d’intérêts des banques. Elle représente la différence entre l’argent gagné sur les prêts et celui payé sur les dépôts).
Son rendement moyen des actifs ressortait à 8,3 %.
Pour une société financière, cette rentabilité des capitaux propres constitue évidemment un indicateur important à surveiller.
Elle montre la capacité du modèle à générer des revenus significatifs à partir des capitaux disponibles.
UNE PARTICULARITÉ IMPORTANTE : HERCULES EST GÉRÉE EN INTERNE
Il existe une autre caractéristique que nous apprécions dans le modèle Hercules.
Contrairement à de nombreuses BDC qui sont gérées par une société de gestion externe, Hercules Capital est une BDC gérée en interne.
Cela signifie que la structure de gestion appartient directement à la société.
C’est un point à prendre en considération lorsqu’on compare Hercules avec d’autres BDC américaines.
La société dispose parallèlement d’Hercules Adviser LLC, sa filiale de gestion, qui lui permet de développer une plateforme plus large auprès des investisseurs institutionnels.
MAIS ATTENTION : HERCULES N’EST PAS UNE OBLIGATION
C’est probablement le principal piège pour un investisseur attiré par le rendement.
Hercules prête de l’argent.
Mais elle prête notamment à des entreprises innovantes, parfois encore déficitaires.
Une société de biotechnologie peut échouer dans un essai clinique.
Une entreprise technologique peut brûler beaucoup plus rapidement sa trésorerie que prévu.
Une start-up peut rencontrer des difficultés pour réaliser sa prochaine levée de fonds.
Et même si Hercules dispose généralement de garanties et intervient comme prêteur senior, le risque de crédit existe réellement.
C’est précisément l’une des raisons pour lesquelles les rendements proposés sont beaucoup plus élevés que ceux d’obligations d’État.
DEUXIÈME RISQUE : LES TAUX D’INTÉRÊT
Le modèle d’Hercules a également une forte dimension taux d’intérêt.
Une grande partie du portefeuille de prêts des BDC est généralement à taux variable.
Lorsque les taux sont élevés, les revenus d’intérêt peuvent donc être particulièrement importants.
Mais le mécanisme fonctionne également dans l’autre sens.
Si les taux américains diminuent fortement, les rendements des prêts peuvent progressivement baisser.
Il faut donc surveiller simultanément :
la croissance du portefeuille
la qualité du crédit
le niveau des taux américains
et le coût de financement d’Hercules
TROISIÈME RISQUE : NE PAS CONFONDRE RENDEMENT ET PERFORMANCE
Une action qui verse 8 %, 9 % ou 10 % de dividende n’est pas nécessairement une bonne affaire.
Si le cours baisse de 20 %, le rendement encaissé ne suffit évidemment pas à compenser la perte en capital.
Chez POWER-TRADE, nous accordons donc une importance particulière au timing graphique.
Nous pouvons apprécier une société fondamentalement sans pour autant acheter son action immédiatement.
C’est même l’un des principes essentiels de notre méthode.
Une bonne société n’est pas nécessairement un bon achat à n’importe quel prix.
LA NAV : UN INDICATEUR À SURVEILLER ABSOLUMENT
Pour analyser une BDC, nous regardons également sa Net Asset Value, ou NAV.
Il s’agit approximativement de la valeur comptable nette par action.
Au 30 juin 2026, la NAV d’Hercules s’établissait à : 12,15 $ par action contre 12,13 $ fin 2025.
Pourquoi est-ce important ?
Parce qu’une BDC peut se négocier en Bourse avec une décote ou, au contraire, une prime importante par rapport à sa NAV.
Plus la prime est élevée, plus l’investisseur paie cher la qualité et la capacité bénéficiaire supposées de la société.
Il faut donc regarder simultanément :
le rendement du dividende ET le rapport entre le cours de Bourse et la NAV.
C’est un point que nous intégrerons naturellement dans notre analyse graphique du titre.
CE QUE NOUS AIMONS CHEZ HERCULES CAPITAL
Le dossier présente plusieurs caractéristiques intéressantes.
La société occupe une position importante dans la venture debt américaine.
Son portefeuille est orienté vers des secteurs de croissance, principalement la technologie et les sciences de la vie.
Son Net Investment Income continue de progresser.
Son dividende de base était couvert à 125 % au deuxième trimestre 2026.
Elle disposait de plus de 1 milliard de dollars de liquidités disponibles à la fin du trimestre en incluant les fonds conseillés par Hercules Adviser.
Et surtout, Hercules combine deux caractéristiques que l’on retrouve rarement dans une seule valeur :
une exposition à l’économie de l’innovation et une distribution élevée aux actionnaires.
CE QUI NOUS REND PLUS PRUDENTS
En contrepartie, nous surveillerons particulièrement :
le risque de défaut des sociétés financées
l’évolution des taux américains
la valorisation du titre par rapport à sa NAV
la soutenabilité des distributions supplémentaires
et naturellement l’évolution graphique de HTGC.
Le dividende supplémentaire de 0,07 $ du deuxième trimestre ne doit notamment pas être considéré comme acquis pour l’éternité.
Le véritable socle à surveiller reste pour l’instant le dividende trimestriel de base de 0,40 $ et surtout sa couverture par le Net Investment Income.
NOTRE CONCLUSION POWER-TRADE
Hercules Capital est un dossier assez atypique.
Ce n’est ni une banque traditionnelle, ni un fonds de venture capital classique, ni une simple action technologique.
C’est essentiellement une machine à financer les entreprises innovantes en échange de rendements élevés sur les capitaux prêtés.
Pour l’investisseur, HTGC peut donc constituer une manière originale de s’exposer à l’économie américaine de l’innovation tout en recherchant un revenu régulier.
Les derniers résultats sont solides : revenus d’investissement records, NII en progression, nouveaux engagements records et dividende de base confortablement couvert.
Mais nous ne commettrons pas l’erreur d’acheter une action simplement parce que son rendement est séduisant.
La question fondamentale nous permet de déterminer si Hercules Capital mérite notre attention.
L’analyse graphique POWER-TRADE devra ensuite nous dire QUAND intervenir sur le titre.
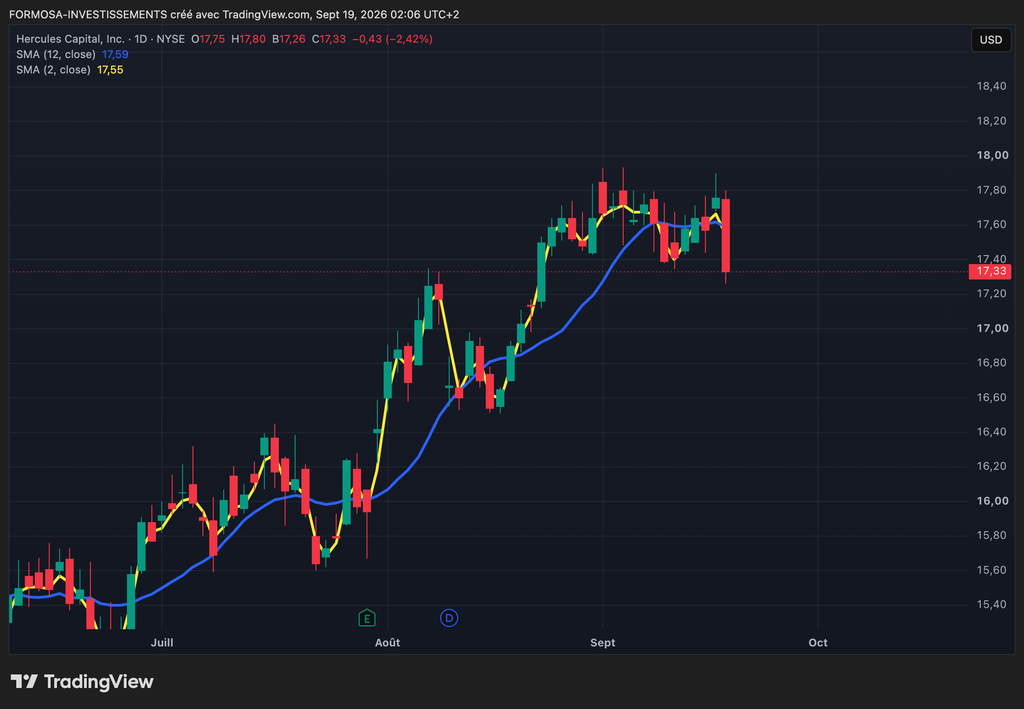
Et sur une valeur de rendement comme Hercules Capital, le prix d’entrée peut faire une différence considérable sur la performance à long terme.
Le titre à pas mal progressé depuis notre achat le 7 mai 2026 et vendredi 18 mai, les moyennes 2 jours / 12 jours ont croisé à la vente.
KAGI reste acheteur et les cours évoluent au dessus du KUMO d’ICHIMOKU.
Nous pensons que de revenir sur le titre sur un nouveau croisement d’achat de la M 2/12 serait une bonne opportunité pour consolider notre ligne.
HERCULES CAPITAL – NYSE : HTGC
Une valeur que nous allons désormais suivre de très près chez POWER-TRADE.
Avertissement
Cet article reflète notre analyse à la date de publication. Il ne constitue ni une recommandation personnalisée d’achat ou de vente, ni un conseil en investissement. Les investissements dans les sociétés minières sont par nature volatils et comportent un risque de perte en capital. Chaque investisseur doit effectuer ses propres recherches avant toute décision d’investissement.
Article écrit par Patrick GUIBOUD-RIBAUD le 19 septembre 2026