Il y a un peu plus de trois mois, Patrick et moi enregistrions une longue discussion consacrée au marché pétrolier.
À cette époque, le Brent évoluait encore à des niveaux relativement modérés et le consensus considérait que l’essentiel des perturbations provoquées par le conflit au Moyen-Orient appartenaient déjà au passé. Le narratif dominant reposait sur une idée simple : les exportations du Golfe reprenaient progressivement, les tankers franchissaient de nouveau le détroit d’Ormuz et le marché finirait naturellement par retrouver son équilibre.
Cette lecture nous semblait incomplète.
Nous développions alors une analyse sensiblement différente. Le véritable sujet n’était plus le prix du pétrole lui-même mais la capacité physique du système à continuer de fonctionner normalement. Nous expliquions notamment que le marché accordait une importance excessive au prix du Brent alors que les véritables signaux provenaient des flux physiques, de la qualité des pétroles disponibles, des capacités de raffinage, des stocks et de la logistique mondiale.
Trois mois plus tard, il est intéressant de revenir sur cette discussion. Non pas parce que les prix auraient exactement évolué comme prévu — les marchés suivent rarement un scénario parfaitement linéaire — mais parce que plusieurs idées qui paraissaient alors contre-intuitives sont progressivement devenues le cœur même des analyses des grandes banques d’investissement.
La première concernait le rôle du narratif.
À plusieurs reprises au cours de cet entretien, j’expliquais que le prix du pétrole réagissait essentiellement à un récit construit autour du retour supposé à la normale au Moyen-Orient. Les investisseurs regardaient les annonces diplomatiques, les cessez-le-feu, les déclarations politiques ou le nombre de tankers franchissant Ormuz. Je défendais au contraire l’idée que le véritable sujet n’était plus celui du narratif mais celui des flux physiques. Tant que les capacités de production, de raffinage et de transport ne retrouvaient pas leur fonctionnement normal, le problème de fond demeurait entier, indépendamment des fluctuations quotidiennes du Brent.
C’est précisément ce que le marché commence aujourd’hui à intégrer.
Le Brent approche désormais les 100 dollars, mais surtout les cargaisons physiques de Dubaï se négocient déjà autour de 105 dollars tandis que les primes sur les qualités effectivement recherchées par les raffineurs asiatiques retrouvent des niveaux comparables aux précédents épisodes de crise. Le pétrole physique raconte désormais une histoire sensiblement différente de celle des contrats financiers.
Une deuxième idée occupait une place importante dans cette discussion : le rôle du 3-2-1 crack spread.
Nous expliquions alors que le véritable indicateur de tension ne se situait pas sur le marché du pétrole brut mais sur celui des produits raffinés. Les écarts historiques observés entre le prix du brut et celui de l’essence, du diesel ou du kérosène révélaient un problème beaucoup plus profond de raffinage et de logistique que de disponibilité globale de pétrole. Nous insistions également sur le fait que les raffineries américaines ne pouvaient pas simplement remplacer le brut moyen-oriental par du pétrole de schiste américain, les qualités nécessaires étant profondément différentes.
Là encore, cette lecture apparaît aujourd’hui beaucoup moins marginale.
Le diesel est progressivement devenu le principal indicateur suivi par les professionnels du secteur. Les tensions persistantes sur les produits raffinés, les difficultés rencontrées par certaines raffineries ainsi que les niveaux records atteints par les cracks confirment que le véritable goulet d’étranglement ne se situe plus nécessairement au niveau de la production de pétrole brut, mais dans la capacité du système à transformer ce brut en produits directement utilisables par l’économie. Cette semaine encore, le marché a envoyé un nouveau signal particulièrement fort : le prix moyen du diesel aux États-Unis a franchi pour la première fois de son histoire le seuil des 6 dollars par gallon, tandis que le diesel crack spread a dépassé les 100 dollars par baril, établissant lui aussi un nouveau record historique. Le diesel a atteint aujourd’hui un record historique!
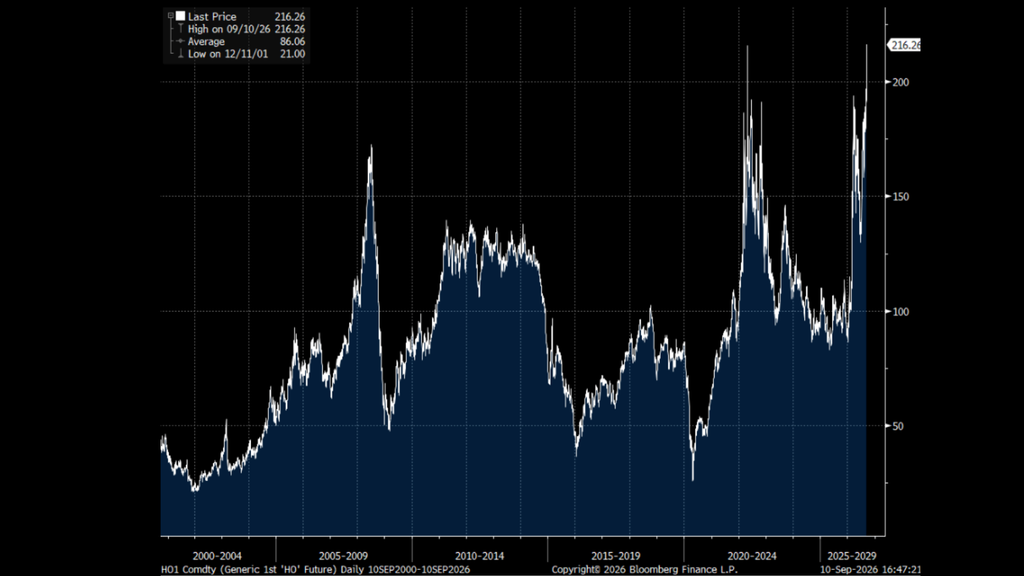
Cette évolution est fondamentale. Le baril de pétrole n’est plus aujourd’hui la principale source de tension ; c’est la capacité de raffinage qui détermine désormais le coût marginal de l’énergie. Autrement dit, ce n’est plus la rareté du brut qui fixe le prix des produits pétroliers, mais la rareté des capacités permettant de le transformer en diesel, en kérosène ou en essence
Nous développions également une idée qui pouvait paraître plus abstraite à l’époque : celle du prix à la marge.
Le prix du pétrole, expliquions-nous, n’est jamais le prix moyen de l’ensemble des barils disponibles dans le monde. Il correspond au prix du prochain baril immédiatement disponible au bon endroit, au bon moment et avec les caractéristiques recherchées par la raffinerie qui en a besoin. Cette distinction est fondamentale. Un marché peut parfaitement sembler correctement approvisionné en volume tout en connaissant des tensions très importantes sur les qualités réellement disponibles.
Cette réflexion nous conduisait naturellement vers une autre idée : celle des stocks.
À plusieurs reprises, nous insistions sur le fait que les réserves stratégiques américaines permettaient encore de masquer une partie des tensions. La véritable question n’était donc pas de savoir si les États-Unis disposaient encore de stocks importants, mais ce qui se produirait lorsque ces réserves atteindraient progressivement leur plancher opérationnel. Nous évoquions déjà l’idée d’un système fonctionnant en flux tendu, où chaque nouveau choc deviendrait beaucoup plus difficile à absorber qu’auparavant.
Avec le recul, cette idée apparaît probablement comme la plus importante.
Les événements des dernières semaines montrent que le marché ne réagit plus seulement aux annonces géopolitiques. Il commence progressivement à intégrer le coût croissant de la résilience elle-même. La prise du port de Mokha par les Houthis, les nouvelles attaques contre les installations saoudiennes, les difficultés persistantes à Bab el-Mandeb ou encore les adaptations logistiques permanentes illustrent toutes le même phénomène : le système continue de fonctionner, mais il y parvient au prix d’efforts de plus en plus importants.
Enfin, cette discussion abordait déjà un sujet qui pouvait sembler très éloigné du pétrole : celui des interventions des États.
Nous expliquions que les réserves stratégiques n’étaient plus utilisées uniquement comme un outil de sécurité énergétique mais qu’elles devenaient progressivement un instrument de politique économique destiné à contenir les prix de l’énergie et, indirectement, les anticipations d’inflation. Nous évoquions également le rôle joué par le Trésor américain et les grandes institutions financières dans la stabilisation du marché pétrolier. À l’époque, cette analyse pouvait sembler audacieuse. Elle apparaît aujourd’hui beaucoup plus cohérente à la lumière des interventions répétées observées sur le yen, des dispositifs comme le FIMA Repo ou encore de la formule désormais célèbre de Scott Bessent : « I am the house. »
En définitive, ce retour sur cette discussion montre moins la justesse d’une prévision de prix qu’une méthode d’analyse. Pendant que le marché regardait principalement le Brent, les stocks ou les annonces diplomatiques, nous essayions d’observer les contraintes physiques, les flux, les capacités de raffinage et la résilience du système énergétique dans son ensemble. Trois mois plus tard, ce sont précisément ces variables qui occupent désormais le centre du débat. Les prix finiront toujours par fluctuer. Les narratifs changeront encore. Mais une leçon demeure : sur les marchés des matières premières, ce sont presque toujours les flux physiques qui finissent par avoir le dernier mot.
La forte remontée du pétrole observée ces dernières semaines ne signifie pas que les investisseurs ont abandonné leur scénario baissier. Bien au contraire. Les données disponibles montrent que les positions vendeuses restent extrêmement importantes sur les véhicules d’investissement liés au pétrole. L’ETF USO (United States Oil Fund) présente toujours un niveau de ventes à découvert exceptionnel, avec près de 10 millions de parts vendues à découvert, soit plus de 60 % du flottant selon les dernières données officielles. Parallèlement, le coût d’emprunt des titres a fortement augmenté et plusieurs plateformes de prêt indiquent qu’il ne restait plus, à certains moments, aucune part disponible à emprunter.
Plus intéressant encore, les vendeurs ne semblent pas renoncer à leur scénario. Plusieurs indicateurs de marché montrent au contraire qu’ils ont renforcé leurs positions baissières en utilisant massivement des options de vente à très courte échéance sur le WTI. Autrement dit, une partie importante du marché continue de considérer que la hausse actuelle n’est qu’un rebond temporaire appelé à être rapidement corrigé. Cette conviction reste donc profondément ancrée.
C’est précisément ce qui rend la situation potentiellement explosive.
L’histoire des marchés montre que les mouvements les plus violents ne naissent pas lorsque tout le monde est déjà optimiste. Ils apparaissent lorsque les fondamentaux continuent de s’améliorer alors qu’une partie importante des investisseurs refuse encore de modifier son scénario. Chaque hausse supplémentaire oblige alors certains vendeurs à racheter leurs positions afin de limiter leurs pertes, alimentant à leur tour la progression des prix.
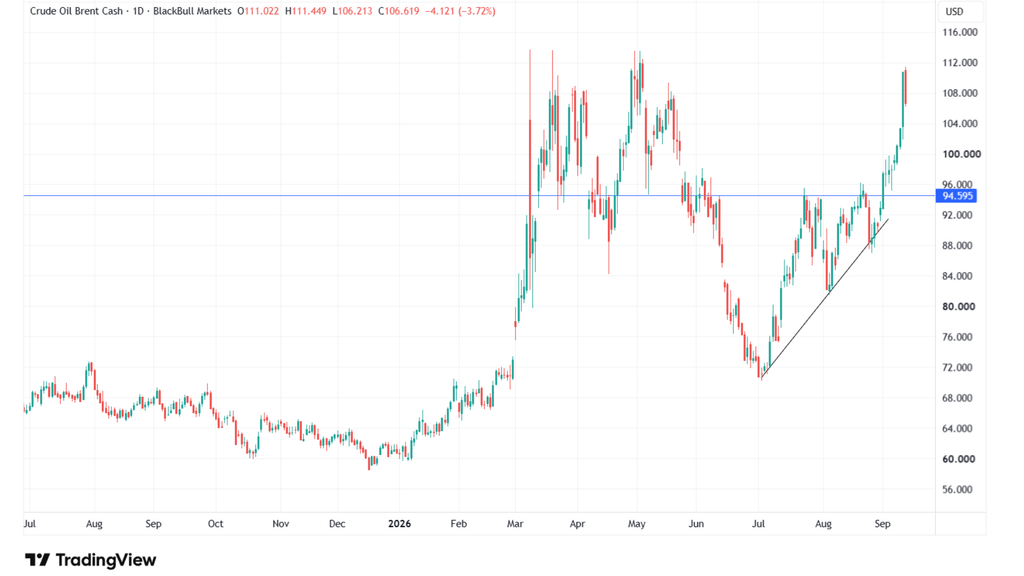
Le marché physique continue d’envoyer des signaux de tension de plus en plus marqués. Les cracks sur le diesel viennent d’inscrire un nouveau record historique, confirmant que le véritable goulet d’étranglement reste celui des produits raffinés et non du pétrole brut lui-même. Dans le même temps, les positions spéculatives demeurent massivement orientées à la baisse. Nous nous retrouvons ainsi dans une situation paradoxale où les fondamentaux se tendent progressivement alors qu’une partie importante du marché continue de parier sur leur détente.
Si cette divergence devait finalement se résorber en faveur des fondamentaux, le mouvement de rattrapage pourrait être beaucoup plus rapide que ne l’anticipent aujourd’hui la plupart des investisseurs. C’est précisément ce type de configuration que nous essayions de décrire il y a plusieurs mois : à court terme, le narratif domine toujours les prix ; à long terme, ce sont les flux physiques qui finissent presque toujours par avoir le dernier mot.
Avertissement
Cet article reflète notre analyse à la date de publication. Il ne constitue ni une recommandation personnalisée d’achat ou de vente, ni un conseil en investissement. Les investissements dans les sociétés minières sont par nature volatils et comportent un risque de perte en capital. Chaque investisseur doit effectuer ses propres recherches avant toute décision d’investissement.
Article écrit par Laurent MAUREL le 13 septembre 2026