Trois entreprises cotées au Nasdaq sont en train de transformer leur modèle économique. Hier spécialisées dans le minage de Bitcoin, elles cherchent aujourd’hui à devenir des acteurs incontournables des infrastructures numériques et de l’intelligence artificielle. Une mutation industrielle qui pourrait créer de nouvelles opportunités, mais qui s’accompagne de risques financiers considérables.
Une nouvelle ruée vers l’or : l’électricité et la puissance de calcul
Pendant plusieurs années, les sociétés de minage de Bitcoin ont investi massivement dans des infrastructures énergétiques, des terrains industriels, des systèmes de refroidissement et des centres informatiques.
Leur objectif initial était relativement simple : exploiter une puissance de calcul importante pour sécuriser le réseau Bitcoin et percevoir des récompenses en cryptomonnaies.
Mais l’explosion des besoins liés à l’intelligence artificielle bouleverse aujourd’hui ce modèle.
Les géants technologiques recherchent des capacités électriques considérables pour alimenter leurs centres de données et leurs processeurs spécialisés.
Or, les délais de raccordement au réseau électrique, la disponibilité des terrains et les contraintes réglementaires constituent des obstacles majeurs.
C’est précisément sur ce terrain que certaines anciennes sociétés de minage disposent d’un avantage concurrentiel.
Leur principal actif stratégique n’est plus nécessairement leur capacité à produire des Bitcoins, mais leur accès à l’électricité et leur aptitude à développer rapidement des infrastructures informatiques.
Trois entreprises illustrent particulièrement cette transformation.
1. TeraWulf : une transformation industrielle déjà bien engagée
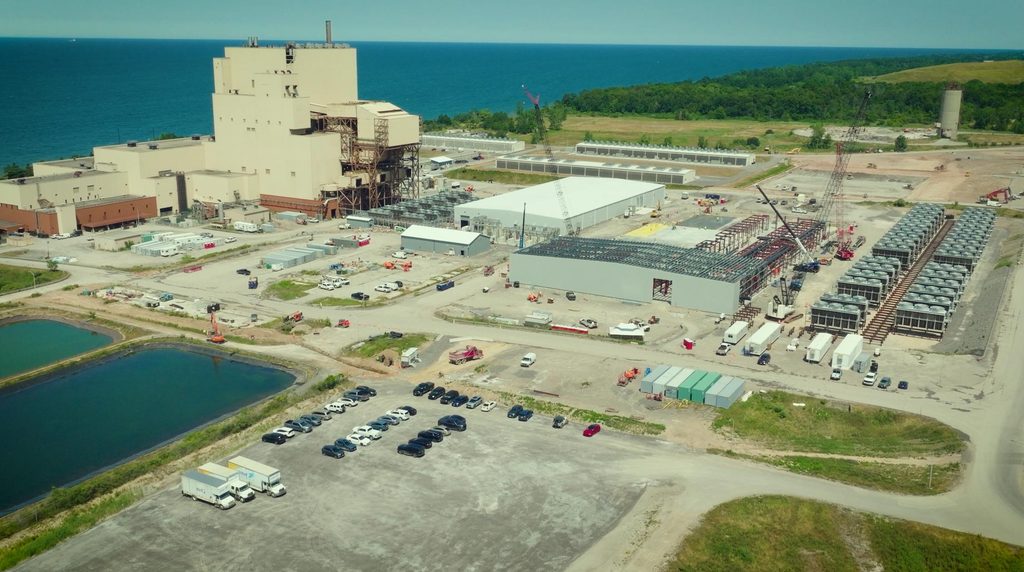
TeraWulf (NASDAQ : WULF) constitue l’un des exemples les plus avancés de cette transition.
Initialement spécialisée dans le minage de Bitcoin, l’entreprise développe désormais des infrastructures destinées au calcul haute performance, ou HPC (High Performance Computing).
Ces installations peuvent accueillir les équipements informatiques nécessaires aux applications d’intelligence artificielle.
Une évolution spectaculaire du chiffre d’affaires
Les résultats publiés le 6 novembre 2026 montrent l’ampleur de cette transformation.
TERAWULF — TROISIÈME TRIMESTRE 2026
Chiffre d’affaires total
76,2 M$
Revenus HPC
63 M$
Part des revenus HPC
83 %
Les activités HPC représentaient seulement 14 % du chiffre d’affaires un an auparavant.
L’entreprise est donc passée d’un modèle principalement dépendant du Bitcoin à une activité désormais dominée par les revenus issus de la location d’infrastructures informatiques.
Un contrat majeur avec Anthropic
TeraWulf a conclu un contrat de location de vingt ans avec Anthropic, représentant environ 19 milliards de dollars de revenus contractuels attendus.
Le projet bénéficie également d’un mécanisme de soutien au financement apporté par Google.
Cette opération est importante pour deux raisons : elle donne une visibilité de long terme sur une partie de l’activité future et renforce la crédibilité industrielle de TeraWulf auprès des grands clients technologiques.
Mais les montants annoncés correspondent à des revenus contractuels futurs, et non à des bénéfices déjà réalisés.
Le principal risque : le financement
Cette transformation exige des investissements considérables.
À fin septembre 2026, TeraWulf affichait environ 3,4 milliards de dollars de dette nette selon sa présentation investisseurs, tandis que son EBITDA ajusté trimestriel restait négatif à −12,8 millions de dollars.
L’enjeu fondamental est donc clair : transformer les contrats de long terme en flux de trésorerie suffisamment importants pour rémunérer les capitaux investis et supporter l’endettement.
2. Cipher Digital : un pari sur les infrastructures électriques du Texas
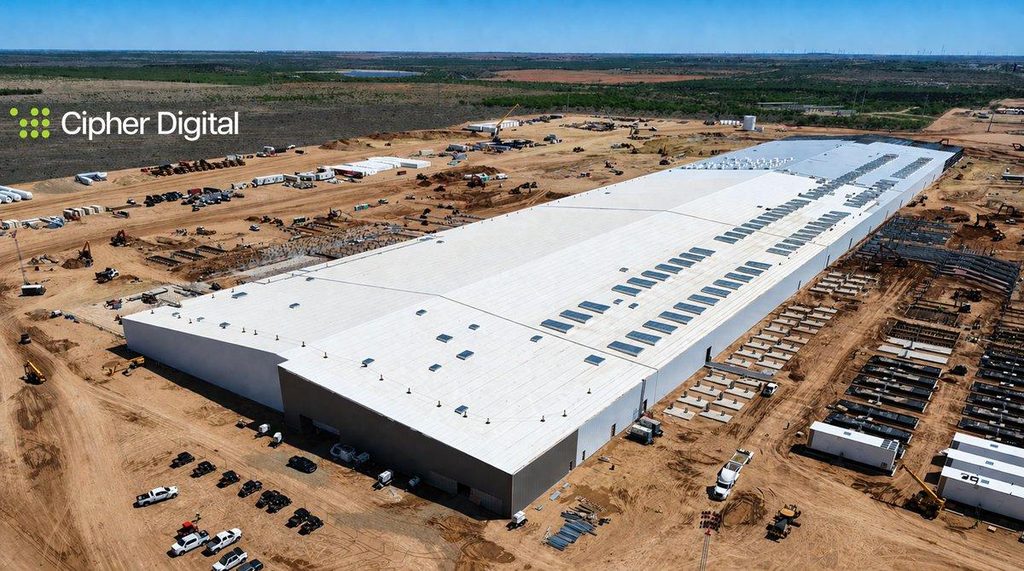
Cipher Digital (NASDAQ : CIFR), anciennement Cipher Mining, suit une stratégie comparable, avec une forte implantation au Texas.
Son positionnement repose sur le développement de grands campus informatiques bénéficiant d’importantes capacités électriques.
Des projets industriels de plusieurs milliards de dollars
Cipher dispose notamment de plusieurs sites majeurs : Black Pearl, Barber Lake et Stingray.
Le groupe a annoncé au troisième trimestre 2026 une étape décisive avec la comptabilisation de ses premiers revenus locatifs HPC.
Son projet Barber Lake est particulièrement significatif.
CIPHER DIGITAL — BARBER LAKE
9,1 milliards $
Revenus contractuels annoncés sur 20 ans
Ce montant résulte notamment de l’allongement du contrat de location de dix années supplémentaires, ajoutant environ 5,2 milliards de dollars de revenus contractuels. SEC
Ces engagements témoignent de l’intérêt des acteurs de l’intelligence artificielle pour les infrastructures développées par Cipher.
L’électricité devient un avantage concurrentiel
Cipher développe également des solutions d’approvisionnement énergétique destinées à accompagner l’expansion de ses centres de données.
La société a notamment engagé le développement de gazoducs permettant potentiellement d’alimenter jusqu’à 2,5 gigawatts de capacités de production électrique sur site.
Son portefeuille de développement atteignait environ 5,9 gigawatts au moment de sa communication trimestrielle.
Il faut toutefois distinguer les capacités envisagées, les installations effectivement construites et les infrastructures déjà génératrices de revenus.
Un modèle prometteur, mais très capitalistique
Le développement de ces centres informatiques nécessite des capitaux considérables, souvent mobilisés plusieurs années avant que les installations atteignent leur plein rendement.
Cipher doit donc maîtriser trois variables essentielles : les coûts de construction, les délais de raccordement et la solidité financière de ses locataires.
Au 30 septembre 2026, la société disposait d’environ 656 millions de dollars de trésorerie librement disponible, auxquels s’ajoutaient des liquidités soumises à restrictions. Ces dernières ne doivent pas être assimilées à une trésorerie entièrement mobilisable.
La réussite industrielle du groupe dépendra de sa capacité à livrer les infrastructures dans les délais et à transformer ses engagements contractuels en revenus récurrents rentables.
3. IREN : du Bitcoin au cloud d’intelligence artificielle
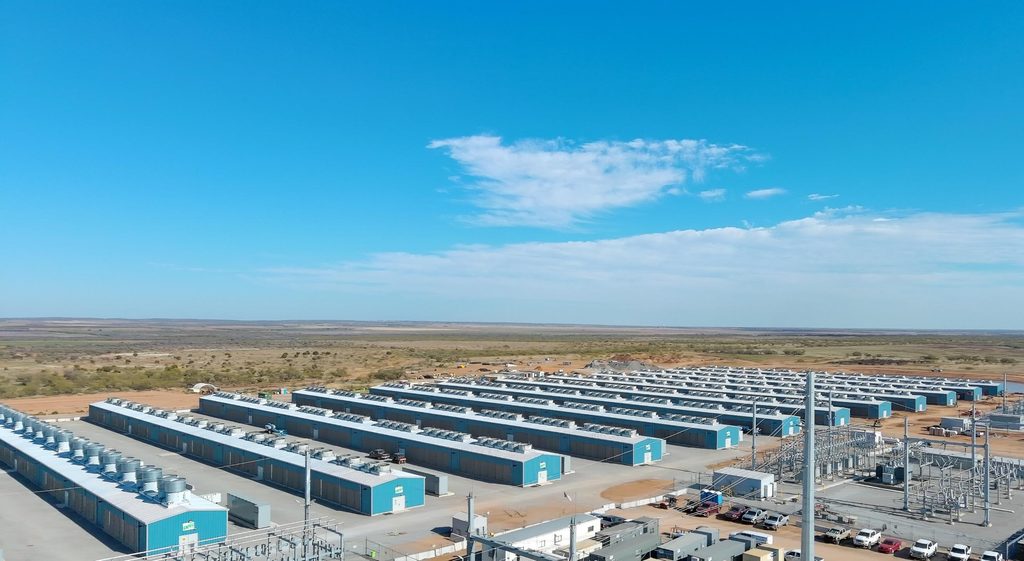
IREN (NASDAQ : IREN) présente une approche légèrement différente.
Alors que TeraWulf et Cipher mettent fortement l’accent sur la location d’infrastructures, IREN développe également une activité de services cloud destinés à l’intelligence artificielle.
L’entreprise exploite ainsi des capacités informatiques équipées de processeurs graphiques spécialisés, notamment des GPU NVIDIA.
Une croissance extrêmement rapide des revenus IA
Les résultats publiés le 5 novembre 2026 confirment l’accélération de cette stratégie.
IREN — TRIMESTRE CLOS LE 30 SEPTEMBRE 2026
Chiffre d’affaires total
228 M$
Revenus IA
200 M$
0 M$50 M$100 M$150 M$200 M$Cloud IAMinage Bitcoin
Millions de dollars. (Source : résultats IREN du 5 novembre 2026).
Le chiffre d’affaires IA a progressé de 182 % par rapport au trimestre précédent.
L’activité de minage de Bitcoin, qui constituait historiquement le cœur du groupe, ne représente désormais qu’une fraction de son chiffre d’affaires trimestriel.
Cette évolution confirme une mutation profonde du modèle économique.
Une ambition industrielle considérable
IREN annonce un portefeuille de revenus contractuels futurs de 20,3 milliards de dollars et vise plus de 4 milliards de dollars de revenus annuels récurrents contractualisés.
Ces chiffres sont impressionnants, mais ils nécessitent une lecture prudente.
Le portefeuille contractuel correspond à des revenus attendus sur plusieurs années. Quant à l’objectif de revenus récurrents, il dépend du déploiement effectif des équipements et de leur mise en service.
La société a d’ailleurs indiqué que certaines échéances de déploiement avaient été décalées au début de 2027.
Une croissance qui ne garantit pas encore la rentabilité
Malgré l’accélération de ses revenus, IREN a enregistré une perte nette de 263 millions de dollars sur le trimestre clos en septembre 2026.
Le développement du cloud IA exige des investissements importants en processeurs, équipements réseau, refroidissement et infrastructures électriques.
Les GPU présentent également un risque d’obsolescence technologique : leur valeur économique peut diminuer rapidement avec l’arrivée de nouvelles générations de processeurs.
IREN possède donc un potentiel de croissance remarquable, mais son modèle économique reste exposé à l’intensité capitalistique et à l’évolution rapide des technologies de l’IA. IREN
Trois entreprises, trois modèles économiques
| Critère fondamental | TeraWulf | Cipher Digital | IREN |
|---|---|---|---|
| Activité dominante | Location HPC | Développement et location HPC | Services cloud IA |
| Atout stratégique | Contrats longue durée | Réserves de capacités électriques | Infrastructure et GPU |
| Stade de transition | Avancé | Montée en puissance | Avancé |
| Principal risque | Endettement | Construction et financement | Capex GPU et rentabilité |
| Sensibilité au Bitcoin | En diminution | En diminution | En forte diminution |
Comparaison qualitative établie à partir des dernières publications financières disponibles au 15 novembre 2026.
Notre analyse fondamentale : une opportunité industrielle, mais pas sans danger
L’émergence de ces sociétés illustre un phénomène majeur : l’accès à l’énergie devient un facteur stratégique de la révolution de l’intelligence artificielle.
Pendant longtemps, les investisseurs ont principalement recherché les fabricants de semi-conducteurs, les concepteurs de modèles d’intelligence artificielle et les grandes plateformes technologiques.
Mais une autre catégorie d’entreprises pourrait bénéficier de cette transformation : celles qui possèdent les infrastructures physiques indispensables au fonctionnement de ces technologies.
TeraWulf, Cipher Digital et IREN se positionnent précisément sur ce segment.
Leur potentiel repose sur plusieurs facteurs favorables : la demande croissante de puissance de calcul, les difficultés de raccordement électrique, la valeur des terrains industriels équipés et la possibilité de contractualiser des revenus sur de longues périodes.
Toutefois, il serait dangereux de considérer ces sociétés comme de simples bénéficiaires automatiques de l’essor de l’IA.
Leur développement implique des besoins de financement massifs, des risques de dilution pour les actionnaires, une dépendance à quelques grands clients et une exposition aux évolutions technologiques.
Un contrat de plusieurs milliards de dollars ne constitue pas nécessairement une garantie de création de valeur pour l’actionnaire.
La rentabilité réelle dépendra du coût du capital, des marges dégagées, des investissements nécessaires et de la capacité des entreprises à générer durablement des flux de trésorerie disponibles.
C’est pourquoi nous considérons ce secteur comme une thématique d’investissement à fort potentiel, mais présentant un niveau de risque élevé.
Conclusion — Notre sélection Power-Trade
Ces trois entreprises méritent une attention particulière pour leurs perspectives industrielles.
TeraWulf bénéficie d’une transition déjà largement engagée vers les revenus HPC et de contrats de très longue durée.
Cipher Digital possède un important portefeuille de projets énergétiques et informatiques, dont la valorisation future dépendra de la bonne exécution des investissements.
IREN affiche une croissance spectaculaire dans les services cloud IA, mais doit encore démontrer sa capacité à convertir cette expansion en rentabilité durable.
Ces dossiers montrent que les anciens mineurs de Bitcoin peuvent progressivement devenir des acteurs des infrastructures indispensables à l’intelligence artificielle.
Ils ne présentent cependant ni le même modèle économique, ni les mêmes risques financiers.
Mais la société qui retient le plus notre intérêt parmi les entreprises qui combinent minage de Bitcoin, infrastructures électriques, centres de données et potentiel de reconversion vers l’intelligence artificielle fait l’objet d’un article accessible sur notre application : https://app.powertrade.fr
Avertissement : cet article constitue une analyse fondamentale à caractère informatif et ne représente pas une recommandation personnalisée d’investissement. Les données financières proviennent des publications des sociétés arrêtées au troisième trimestre 2026. Les projets et revenus contractuels futurs restent soumis à des risques d’exécution.
ARTICLE ECRIT PAR PATRICK GUIBOUD-RIBAUD LE 15 NOVEMBRE 2026